Belangrijkste punten
- Goud steeg in Q3 met 3,7%, ondanks een renteverhoging door de Fed en sterk oplopende obligatierentes, waarbij de lange kant van de rentecurve het hoogste niveau in decennia bereikte.
- Inflatie lijkt vooral op korte termijn een punt van zorg, terwijl de economische groei veerkrachtiger blijkt. Dit beïnvloedt de ontwikkeling van de obligatierentes en zet goud onder druk.
-
De structurele steun voor goud blijft intact, dankzij aanhoudende aankopen door centrale banken en een toenemende focus op veiligheid. Tegelijkertijd is de vraag van beleggers via goud-ETP's teruggekeerd.
De prestaties van goud in Q3 2026
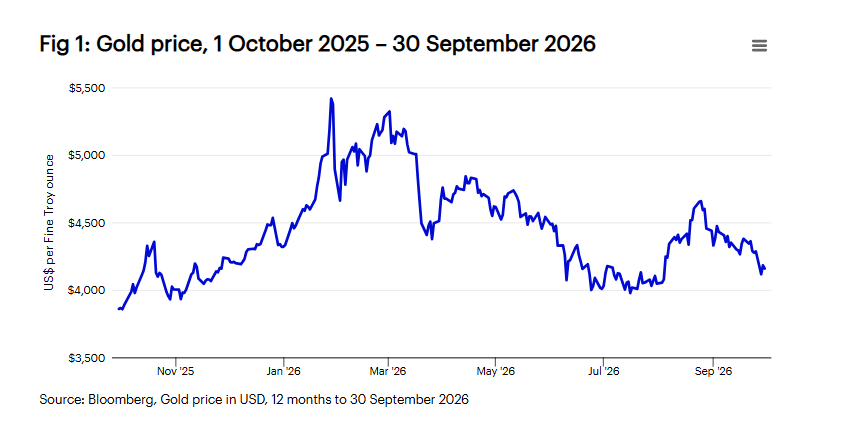
Na een zwak tweede kwartaal schommelde de goudprijs gedurende een groot deel van juli rond het psychologisch belangrijke niveau van $4.000. Centrale banken kochten die maand 23 ton goud, terwijl in de tweede helft van de maand extra steun kwam van een aantrekkende vraag naar goud-ETP's. De investeringsvraag nam gedurende de rest van het kwartaal verder toe.
Na de consolidatie in juli volgde een veel positievere maand augustus. De goudprijs liep op na een reeks zwakkere Amerikaanse economische cijfers. Een tegenvallend banenrapport werd gevolgd door CPI- en PPI-cijfers die onder de marktverwachtingen lagen. Hoewel geen van beide de voorkeursmaatstaf van de Fed voor inflatie is, temperden de cijfers wel de marktverwachtingen voor verdere renteverhogingen door de Fed.
Ook verdere aankopen door centrale banken ondersteunden de goudprijs. Zo meldde de People's Bank of China voor de tweede maand op rij een aankoop van 20 ton goud. In september daalde de goudprijs echter doordat de obligatierentes sterk opliepen. Uiteindelijk sloot goud Q3 af op $4.157 per ounce, een stijging van 3,7% over het kwartaal. Dat goud winst wist te boeken in een kwartaal waarin de obligatierentes het hoogste niveau in decennia bereikten, is opmerkelijk. De historische relatie tussen goud en reële rentes is sinds 2022 aanzienlijk zwakker geworden. Toen leidde het bevriezen van Russische reserves ertoe dat centrale banken goud begonnen te kopen, ongeacht de prijs. Hogere obligatierentes, vooral in reële termen, verhogen de alternatieve kosten van het aanhouden van goud, dat zelf geen rendement uitkeert.
Welke factoren beïnvloedden de goudprijs? Obligatierentes, inflatie en rentetarieven
Obligatierentes hadden waarschijnlijk de grootste invloed op de goudprijs gedurende het kwartaal. De wereldwijde verkoopgolf van vastrentende waarden zorgde ervoor dat de rendementen op Amerikaanse staatsobligaties over de hele rentecurve sterk opliepen. Vooral de langere looptijden bereikten in september het hoogste niveau in decennia.
De rendementen op Amerikaanse staatsobligaties met looptijden van 10 en 30 jaar bereikten hun hoogste slotniveau sinds 2002 en eindigden Q3 op respectievelijk 5,28% en 5,63%.
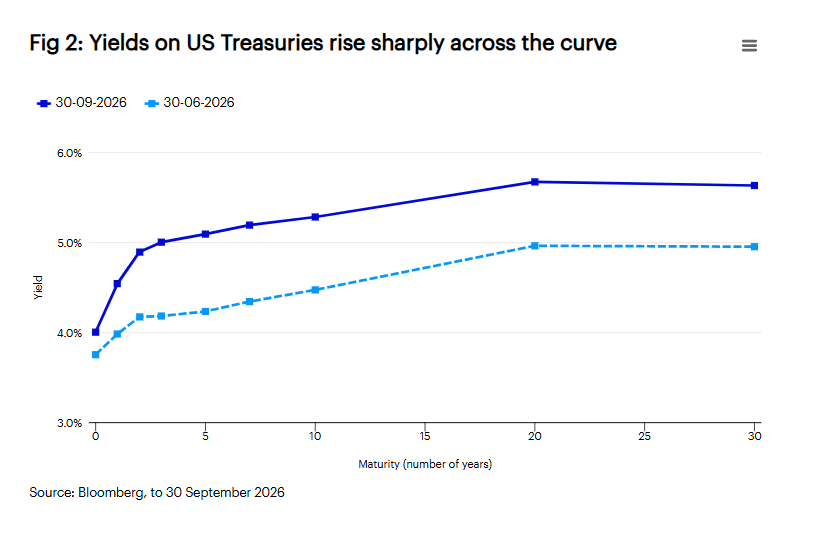
De verkoopgolf op de obligatiemarkt werd door verschillende factoren aangewakkerd, waaronder de mogelijkheid dat de Fed de rente langer op een hoog niveau houdt, nu de inflatie hardnekkig boven de doelstelling van 2% blijft. Meer recent is economische groei een belangrijke aanjager van de hogere obligatierentes geworden. De reële rentes zijn gestegen, terwijl de termijnpremies, zoals weergegeven in figuur 2, over het algemeen afvlakken.
Ook het concurrerende aanbod heeft invloed op de vraag naar staatsobligaties. Veel langetermijnbeleggers geven de voorkeur aan nieuwe bedrijfsobligaties die worden uitgegeven om AI-infrastructuurprojecten te financieren. Daarnaast eisen obligatiebeleggers mogelijk een hogere risicopremie op Amerikaanse staatsobligaties vanwege toenemende risico's, waaronder de Amerikaanse staatsschuld, die gedurende het kwartaal de grens van $40 biljoen overschreed.
Inflatie bepaalt voor een groot deel het sentiment rond het rentebeleid. De Fed verhoogde de rente in september unaniem met 25 basispunten naar een bandbreedte van 3,75-4,00%. De dot plot wees bovendien op ten minste één verdere renteverhoging in Q4 2026. Na het verrassend zwakke cijfer voor de persoonlijke consumptieve bestedingen (PCE) op de laatste dag van het kwartaal, daalde de kans op een renteverhoging in oktober echter van 68% een week eerder naar 40%, volgens de CME FedWatch-tool.
Hoewel de inflatie nog steeds verhoogd is, kan dit cijfer Fed-bestuurders naar onze mening aanleiding geven om de rente tijdens de vergadering in oktober ongewijzigd te laten en verdere gegevens af te wachten. Een renteverhoging in december lijkt waarschijnlijker, ervan uitgaande dat de inflatie tegen die tijd niet is afgenomen en de economie verder aantrekt. De bbp-groei over Q2 werd aanzienlijk opwaarts bijgesteld.
Wereldwijde beleggers keren in Q3 terug naar goud-ETP's
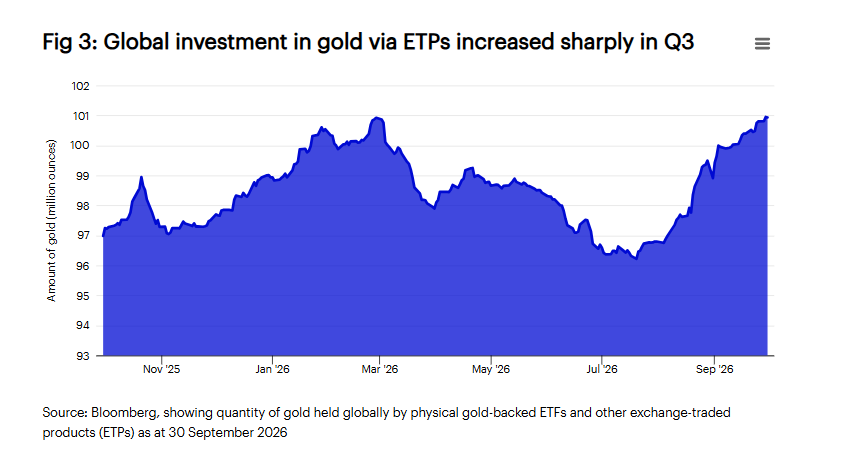
De hoge goudprijs en sterke aandelenmarkten hebben goud waarschijnlijk minder aantrekkelijk gemaakt als onderdeel van gediversifieerde portefeuilles. De hoeveelheid goud die wereldwijd wordt aangehouden via fysiek gedekte goud-ETF's en andere exchange-traded products (ETP's) nam gedurende het grootste deel van 2026 af. In Q3 keerde deze trend echter sterk om. Aan het einde van het kwartaal werd wereldwijd meer goud via deze producten aangehouden dan op enig ander moment in de voorafgaande twaalf maanden.
Vooruitzichten voor goud
Als de financiële markten volatiel blijven, zou het ons niet verbazen als ook de goudprijs volatiel blijft, mogelijk zelfs ongeacht de vooruitzichten. Zoals we tijdens eerdere periodes van marktstress hebben gezien, zijn sommige beleggers genoodzaakt liquide beleggingen, waaronder goud, te verkopen om aan marginverplichtingen te voldoen of verliezen elders te compenseren. Dat betekent niet noodzakelijk dat hun visie op goud is veranderd. Dit kan vooral relevant zijn voor beleggers van wie de goudposities de afgelopen jaren aanzienlijk in waarde zijn gestegen.
Toch denken wij dat de structurele steun voor goud intact blijft. We verwachten dat centrale banken goud blijven kopen om hun reserves verder te diversifiëren. Centrale banken zijn daarbij grotendeels ongevoelig voor de prijs. Zoals we in de Gold Insights van vorig kwartaal aangaven, noemen zij zorgen over wereldwijde volatiliteit, bescherming tegen inflatie en geopolitieke onzekerheid als belangrijke redenen voor hun aanhoudende goudaankopen. Volgens de World Gold Council kochten centrale banken in Q2 2026 meer goud dan in enig ander tweede kwartaal sinds het begin van de metingen.
Centrale banken kijken bovendien niet alleen naar hoeveel goud zij bezitten, maar ook naar waar hun goud wordt aangehouden. In september maakte De Nederlandsche Bank (DNB) bekend dat zij tussen maart en augustus ongeveer 86 ton goud vanuit New York en Ottawa naar Londen had verplaatst. Als redenen noemde DNB de toenemende geopolitieke onrust en de noodzaak om beter voorbereid te zijn op een mogelijke crisis. Het aandeel van Londen in de Nederlandse goudreserves steeg hierdoor van 18,1% naar 32,1%, terwijl het aandeel van New York daalde van 31,3% naar 18,5%. De reden hiervoor was praktisch: goud dat bij de Bank of England wordt aangehouden, voldoet aan internationale handelsstandaarden en kan indien nodig sneller beschikbaar worden gemaakt.
Deze stap volgt op een vergelijkbare ontwikkeling bij de Banque de France. Tussen juli 2025 en januari 2026 verving de Franse centrale bank 129 ton goud dat in New York werd aangehouden door goudstaven die in Europa waren aangekocht. Geen van beide verplaatsingen veranderde de totale hoeveelheid aangehouden goud en droeg dus rechtstreeks bij aan een hogere vraag. Ze wijzen er echter wel op dat reservebeheerders goud steeds meer beschouwen als een belegging die tijdens een crisis daadwerkelijk kan worden ingezet, en niet alleen als een bezit om aan te houden. Dat ondersteunt de verwachting dat centrale banken goud blijven kopen.
Wat kan onze visie op goud veranderen?
Wat de neerwaartse risico's betreft, kunnen de vooruitzichten verslechteren als de Amerikaanse dollar verder aantrekt of als centrale banken hun goudaankopen terugschroeven. Aan de andere kant kan goud profiteren van zorgen over de economische groei die renteverlagingen opnieuw in beeld brengen, hernieuwde zorgen over het begrotingsbeleid of muntontwaarding, of een geopolitieke schok.
Op zoek naar blootstelling aan de goudprijs?
Ontdek onze fysiek gedekte goud-ETC's
Veelgestelde vragen
Waarom hebben renteveranderingen invloed op goud?
Goud genereert geen inkomsten. Een hogere rente kan contanten en obligaties daarom relatief aantrekkelijker maken. Een lagere rente vermindert deze alternatieve kosten, wat de vraag naar goud kan ondersteunen.
Waarom heeft de Amerikaanse dollar invloed op goud?
Goud wordt wereldwijd in Amerikaanse dollars geprijsd. Een sterkere dollar maakt goud doorgaans duurder voor kopers buiten de VS en kan daardoor op de vraag drukken. Omgekeerd kan een zwakkere dollar goud internationaal betaalbaarder maken en zo de goudprijs ondersteunen.
Waarom heeft inflatie invloed op goud?
Goud wordt vaak beschouwd als bescherming tegen inflatie, omdat het aanbod beperkt is en goud niet aan één specifieke valuta is gekoppeld. De invloed van inflatie hangt echter sterk samen met de reële rente. Als de rente sneller stijgt dan de inflatie, kan dit de goudprijs onder druk zetten.
Waarom wordt goud beschouwd als een ‘waardeopslag’?
Goud wordt beschouwd als een waardeopslag omdat het schaars, duurzaam en breed geaccepteerd is en, in tegenstelling tot fiduciair geld, niet kan worden bijgedrukt. Deze eigenschappen hebben ertoe bijgedragen dat goud zijn koopkracht over langere perioden kan behouden, vooral in tijden van economische onrust of valutastress.
Wat is de World Gold Council?
De World Gold Council is de marktontwikkelingsorganisatie van de goudsector. De organisatie vertegenwoordigt grote goudmijnbedrijven en bevordert het inzicht in de rol van goud binnen financiële markten en de samenleving. De World Gold Council publiceert onderzoek, gegevens en richtlijnen over onder meer de vraag naar goud, beleggingen, centrale banken en verantwoorde toeleveringsketens.
Wat is een fysieke goud-ETC?
Een fysieke goud-ETC (exchange-traded commodity) is een effect dat is ontworpen om de goudprijs te volgen en doorgaans wordt gedekt door toegewezen fysiek goud dat bij een bewaarder wordt aangehouden. Zo krijgen beleggers blootstelling aan goud zonder zelf goudstaven of munten te hoeven opslaan of verzekeren.
Welke rol kan goud spelen in een portefeuille?
Goud kan voor diversificatie zorgen, omdat de factoren die de goudprijs beïnvloeden vaak verschillen van die van aandelen en obligaties, met name in perioden van marktstress, zorgen over inflatie of geopolitieke onzekerheid. Goud kan daarnaast liquiditeit bieden en mogelijk als afdekking dienen, hoewel het geen inkomsten genereert en volatiel kan zijn.
Beleggingsrisico's
De waarde van beleggingen en eventuele inkomsten daaruit kunnen fluctueren (mede als gevolg van wisselkoersschommelingen) en beleggers krijgen mogelijk niet het volledige belegde bedrag terug.
Belangrijke informatie
Gegevens per 30 september 2026, tenzij anders vermeld.
De standpunten en meningen zijn gebaseerd op de huidige marktomstandigheden en kunnen aan verandering onderhevig zijn.
Dit is marketingmateriaal en geen financieel advies. Het is niet bedoeld als aanbeveling om een bepaalde beleggingscategorie, effect of strategie te kopen of te verkopen. Regelgevingsvereisten die voorschrijven dat aanbevelingen met betrekking tot beleggingen of beleggingsstrategieën onpartijdig moeten zijn, zijn daarom niet van toepassing. Evenmin zijn eventuele verboden om vóór publicatie te handelen van toepassing.
EMEA5984584/2026