Alors que les entreprises restent privées plus longtemps, les investisseurs qui se concentrent exclusivement sur les actions cotées risquent de passer à côté d’une phase importante de la trajectoire de croissance. Hamish Maxwell explique pourquoi Scottish Mortgage, une société d’investissement cotée à Londres et gérée par Baillie Gifford, recherche sur les marchés cotés et privés les entreprises offrant le plus fort potentiel à long terme.
Communication à caractère promotionnel.
Ce document est exclusivement destiné aux investisseurs professionnels et ne doit pas être utilisé par d’autres personnes. Il n’est pas destiné aux investisseurs de détail.
Tout investissement comporte un risque de perte en capital.
L’approche de Scottish Mortgage repose sur une idée simple : un petit nombre d’entreprises exceptionnelles génèrent une part disproportionnée des rendements des marchés actions. Le défi consiste à les identifier, où qu’elles se trouvent. Cela implique de plus en plus de regarder au-delà des marchés cotés, car les entreprises restent privées plus longtemps et atteignent souvent une taille significative avant leur introduction en Bourse.
Ce qui compte, c’est l’argumentaire d’investissement
Selon Hamish Maxwell, Investment Specialist pour Scottish Mortgage chez Baillie Gifford, les investisseurs devraient moins se focaliser sur le fait qu’une entreprise soit cotée ou non et davantage sur la qualité de l’opportunité d’investissement proprement dite. « Nous recherchons les meilleures opportunités de croissance à travers le monde », explique-t-il. « Pour nous, c’est l’argumentaire d’investissement qui compte. Une introduction en Bourse représente simplement un changement de marché de négociation ; elle ne modifie pas la thèse d’investissement. »
L’une des évolutions les plus marquantes observées sur les marchés de capitaux au cours de la dernière décennie a été le report progressif des introductions en Bourse. Selon Maxwell, l’âge moyen des entreprises lors de leur introduction en Bourse est passé d’environ sept ans en 2014 à approximativement onze ans une décennie plus tard.
Plusieurs facteurs ont contribué à cette tendance. Les capitaux privés sont devenus plus abondants et plus accessibles, tandis que rester une entreprise privée permet aux équipes dirigeantes de se concentrer sur la mise en œuvre de leur stratégie à long terme, sans subir la pression des publications trimestrielles ni la surveillance à court terme du marché.
Il en résulte un univers en pleine expansion d’entreprises privées arrivées à maturité. À l’échelle mondiale, on compte aujourd’hui plus de 1 500 « licornes », tandis que les capitaux investis dans des entreprises privées à un stade avancé de leur développement ont connu une progression spectaculaire au cours de la dernière décennie.
« Si vous ignorez complètement ce marché, vous passez à côté d’une étape réellement importante de la croissance », souligne Maxwell. Pour les investisseurs à long terme, la conclusion est claire : une part croissante de la création de valeur intervient avant même que les entreprises n’accèdent aux marchés cotés.
Les futurs leaders du marché ne sont peut-être pas encore cotés
La perception traditionnelle des entreprises privées, considérées comme des sociétés immatures ou n’ayant pas encore fait leurs preuves, est de plus en plus dépassée. Bon nombre des entreprises les plus influentes d’aujourd’hui atteignent une taille considérable tout en restant privées, notamment dans des secteurs tels que l’intelligence artificielle, la finance numérique et les technologies spatiales. Baillie Gifford et Scottish Mortgage en ont fait l’expérience directe à travers leurs investissements dans des entreprises telles que SpaceX, Stripe, ByteDance et Anthropic.
Les rendements de certains investissements privés ont dès lors été exceptionnels. Mais pour Maxwell, investir dans des entreprises privées ne consiste pas simplement à accéder à des sources de rendement supplémentaires. Cela permet également de mieux comprendre d’où pourraient émerger les prochaines disruptions.
« Grâce à nos capacités d’investissement sur les marchés privés, nous disposons d’une fenêtre sur les disruptions susceptibles de remodeler les marchés cotés. »
C’est particulièrement pertinent dans les secteurs qui connaissent une transformation rapide. Qu’il s’agisse de l’intelligence artificielle, du commerce numérique ou des infrastructures spatiales, nombre des entreprises qui façonnent l’économie de demain se trouvent aujourd’hui de part et d’autre de la frontière entre marchés cotés et privés. « Cette frontière s’estompe », affirme Maxwell. « L’introduction en Bourse ne représente finalement plus qu’une journée dans le cycle de vie d’une entreprise en croissance. »
Pourquoi la structure est importante
Identifier l’opportunité est une chose. Pouvoir y accéder en est une autre. Contrairement aux marchés cotés, les entreprises privées ont souvent la possibilité de choisir leurs investisseurs. L’accès dépend fréquemment de relations établies de longue date, de la crédibilité de l’investisseur et de sa réputation en matière d’accompagnement d’entreprises sur de longues périodes.
La structure d’investissement est tout aussi importante. Scottish Mortgage est une société d’investissement à capital fixe, structurée sous la forme d’un investment trust, dont les actions sont négociées à la Bourse de Londres. Sa structure à capital permanent permet aux gestionnaires de détenir des participations moins liquides dans des entreprises privées sans devoir faire face à des demandes de rachat de la part des investisseurs, tandis que les actionnaires conservent une liquidité grâce aux actions cotées. Ses frais courants sont également faibles par rapport à ceux de nombreux fonds gérés activement.
Cette flexibilité favorise ce que Maxwell considère comme l’ingrédient le plus important de l’investissement de croissance : la patience.
« Il faut cinq à dix ans, et non quelques trimestres, pour que les entreprises réalisent leur potentiel », explique-t-il. Sur un marché souvent dominé par une vision à court terme, cet horizon plus long peut constituer un avantage significatif. Il permet aux investisseurs de se concentrer sur l’ampleur d’une opportunité plutôt que sur les fluctuations de marché à court terme.
Suivre la croissance là où elle se produit
L’argument en faveur de la combinaison de marchés cotés et privés ne repose finalement pas sur la diversification. Il s’agit de saisir l’innovation partout où elle se produit.
Pendant des années, les investisseurs ont pu accéder à l’essentiel de la trajectoire de croissance d’une entreprise uniquement par l’intermédiaire des marchés cotés. Ce n’est plus le cas aujourd’hui. Les entreprises restent privées plus longtemps, les marchés de capitaux privés ont gagné en maturité et une part croissante de l’innovation se produit désormais avant que les entreprises n’accèdent à une Bourse.
Cela ne signifie pas que les investisseurs doivent choisir entre marchés cotés et privés. Ils doivent plutôt reconnaître que les opportunités de croissance les plus intéressantes couvrent de plus en plus ces deux univers.
Pour les investisseurs professionnels, cela peut nécessiter un changement de perspective. L’avenir de l’investissement de croissance ne se trouvera probablement ni exclusivement sur les marchés cotés, ni exclusivement sur les marchés privés. Il pourrait plutôt être aux portefeuilles capables d’accompagner des entreprises exceptionnelles tout au long de leur cycle de vie, depuis leur statut d’entreprises privées prometteuses jusqu’à celui de leaders mondiaux cotés.
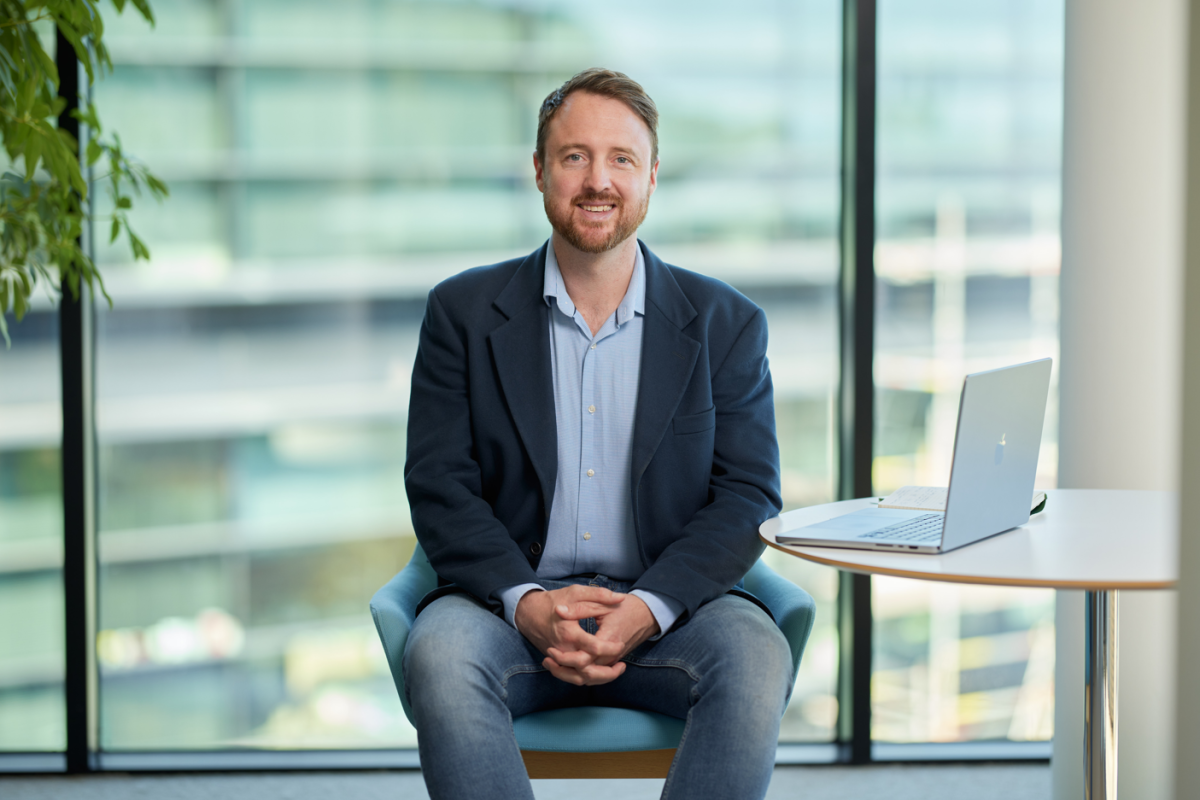 Hamish Maxwell, spécialiste de l’investissement pour Scottish Mortgage chez Baillie Gifford : « Investir uniquement sur les marchés cotés signifie risquer de passer à côté de certaines des années les plus importantes de la croissance d’une entreprise. »
Scottish Mortgage : le meilleur des deux mondes
Scottish Mortgage Investment Trust offre à ses actionnaires, à faible coût, un accès liquide à un portefeuille concentré composé de certaines des entreprises de croissance les plus exceptionnelles au monde, cotées et privées.
Scottish Mortgage a été fondée en 1909 afin de financer l’essor de l’industrie du caoutchouc et est gérée par Baillie Gifford depuis sa création. Depuis lors, elle est devenue l’une des sociétés mondiales d’investissement de croissance les plus importantes et les plus connues.
Scottish Mortgage est cotée à la Bourse de Londres et fait partie du FTSE 100. Sa capitalisation boursière s’élève à environ 18,5 milliards d’euros et ses frais courants annuels, à 0,33 %, sont particulièrement faibles.
L’objectif de Scottish Mortgage est d’identifier, de détenir et de soutenir des entreprises susceptibles de façonner l’économie de demain, en tirant parti des avantages de la structure de société d’investissement pour adopter une vision à long terme. Lors de l’acquisition, elle peut investir jusqu’à 30 % de ses actifs dans des entreprises privées, avec une capacité supplémentaire allant jusqu’à 250 millions de livres sterling (environ 290 millions d’euros) pour réaliser de nouveaux investissements dans des entreprises privées ou renforcer des positions existantes lorsque la limite de 30 % a été dépassée. Ses principales participations comprennent SpaceX, TSMC, NVIDIA, Moderna, ByteDance, Anthropic, Zipline, MercadoLibre et ASML. Son active share est restée constamment élevée, reflétant un portefeuille qui diffère sensiblement de son indice de référence.
Scottish Mortgage
Performances annuelles passées au 30 septembre de chaque année (%)
| 2022 | 2023 | 2024 | 2025 | 2026 | |
| Cours de l’action | -45,0 | -13,9 | 25,6 | 36,5 | 40,3 |
| VNI* | -36,3 | -5,9 | 16,8 | 34,1 | 36,3 |
| Indice de référence ** | -3,6 | 11,1 | 20,2 | 17,4 | 18,7 |
Les chiffres de performance sont exprimés en GBP, rendement total. La VNI est calculée en déduisant les emprunts à leur juste valeur. * VNI = valeur nette d’inventaire. ** FTSE All World Index (GBP) TR. Sources des performances : Morningstar et FTSE.
Les performances passées ne préjugent pas des rendements futurs.
Les investissements non cotés, notamment dans des entreprises privées dans lesquelles le Trust détient une participation significative, peuvent accroître le risque. Ces actifs peuvent être plus difficiles à vendre et leur valorisation peut donc fluctuer davantage. Si la valeur d’une entreprise privée augmente de manière significative, celle-ci peut représenter une part importante du portefeuille. Cela accroît le risque d’investissement en raison de l’impact plus important qu’aurait une baisse de sa valeur.
Informations réglementaires
Cette communication a été produite et approuvée en octobre 2026 et peut ne pas avoir été mise à jour depuis lors. Elle reflète les opinions exprimées au moment de sa production et peut ne plus correspondre aux points de vue actuels.
En investissant dans le Trust, vous détenez des actions du Trust. Vous ne détenez ni ne contrôlez les actifs sous-jacents, tels que les actions et autres titres des sociétés composant le portefeuille, ceux-ci étant détenus par le Trust.
Un Document d’informations clés est disponible sur scottishmortgage.com.
Cette communication ne constitue pas une recherche indépendante et ne bénéficie pas des protections accordées à une telle recherche. Baillie Gifford et ses collaborateurs peuvent avoir effectué des opérations sur les investissements concernés. Les opinions exprimées ne constituent pas des déclarations de faits et ne doivent pas être considérées comme un conseil ou une recommandation d’acheter, de vendre ou de conserver un investissement particulier.
Baillie Gifford & Co et Baillie Gifford & Co Limited sont agréées et réglementées par la Financial Conduct Authority (FCA). Les investment trusts gérés par Baillie Gifford & Co Limited sont cotés à la Bourse de Londres et ne sont ni agréés ni réglementés par la FCA.
Scottish Mortgage Investment Trust PLC (la « Société ») est un fonds d’investissement alternatif au sens de la directive 2011/61/UE (la « directive AIFM »). Baillie Gifford & Co Limited est le gestionnaire de fonds d’investissement alternatifs (« AIFM ») de la Société et a été autorisée à commercialiser celle-ci auprès des investisseurs professionnels dans cette juridiction.
Cette communication est mise à disposition par Baillie Gifford Investment Management (Europe) Limited (« BGE »), mandatée par l’AIFM pour mener les activités promotionnelles relatives à la Société. BGE est agréée par la Banque centrale d’Irlande en qualité d’AIFM au titre de la réglementation AIFM et en qualité de société de gestion d’OPCVM au titre de la réglementation OPCVM. BGE dispose également des autorisations réglementaires nécessaires pour exercer des activités promotionnelles, de conseil et de gestion individuelle de portefeuille. BGE a exercé son droit de passeport au titre de ses agréments conformément aux mécanismes prévus par la directive AIFM.
Belgique
La Société n’a pas été et ne sera pas enregistrée auprès de l’Autorité belge des services et marchés financiers (Autoriteit voor Financiële Diensten en Markten / Autorité des services et marchés financiers) (la FSMA) en tant qu’organisme de placement collectif alternatif public étranger au sens de l’article 259 de la loi belge du 19 avril 2014 relative aux organismes de placement collectif alternatifs et à leurs gestionnaires (la « loi du 19 avril 2014 »). Les actions de la Société seront commercialisées en Belgique uniquement auprès d’investisseurs professionnels au sens de la loi du 19 avril 2014. Aucun document d’offre relatif à l’offre n’a été, ni ne sera, approuvé par la FSMA conformément aux lois et réglementations belges applicables à l’offre publique de valeurs mobilières. En conséquence, cette offre ainsi que tous les documents et supports qui s’y rapportent ne peuvent être annoncés, proposés ou distribués de quelque autre manière que ce soit, directement ou indirectement, à toute autre personne située et/ou résidant en Belgique autre que des investisseurs professionnels au sens de la loi du 19 avril 2014, et uniquement dans des circonstances ne constituant pas une offre au public au sens de cette même loi. Les actions offertes par la Société ne peuvent, directement ou indirectement, être commercialisées, proposées, vendues, transférées ou livrées en Belgique à une personne physique ou morale autre qu’un investisseur professionnel au sens de la loi du 19 avril 2014 ou qu’un investisseur effectuant un investissement minimum d’au moins 250 000 EUR par investisseur.
Luxembourg
Les parts/actions/intérêts du Trust ne peuvent être proposés ou vendus au Grand-Duché de Luxembourg (Luxembourg) qu’à des investisseurs professionnels au sens de la loi luxembourgeoise du 12 juillet 2013 relative aux gestionnaires de fonds d’investissement alternatifs (la « loi AIFM »). La présente communication ne constitue ni une offre, ni une invitation, ni une sollicitation à investir ou à souscrire aux parts/actions/intérêts du Trust destinée aux investisseurs de détail au Luxembourg. Toute personne en possession du présent document est informée qu’aucune mesure n’a été ni ne sera prise afin de permettre une offre ou un placement, direct ou indirect, des parts/actions/intérêts du Trust auprès d’investisseurs de détail au Luxembourg.
Mentions légales
Source : London Stock Exchange Group plc et les entités de son groupe (collectivement, le « Groupe LSE »). © Groupe LSE 2026. FTSE Russell est le nom commercial de certaines sociétés du Groupe LSE. « FTSE® » et « Russell® » sont des marques commerciales des sociétés concernées du Groupe LSE et ne peuvent être utilisées que sous licence. Tous les droits relatifs aux indices ou aux données FTSE Russell appartiennent à la société concernée du Groupe LSE qui détient l’indice ou les données. Le Groupe LSE et ses concédants de licence déclinent toute responsabilité en cas d’erreur ou d’omission dans les indices ou les données, et aucune partie ne peut se fier aux indices ou aux données contenus dans la présente communication. Aucune distribution de données du Groupe LSE n’est autorisée sans le consentement exprès et écrit de la société concernée du Groupe LSE. Le Groupe LSE ne promeut, ne sponsorise ni ne cautionne le contenu de la présente communication.