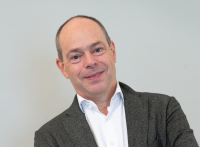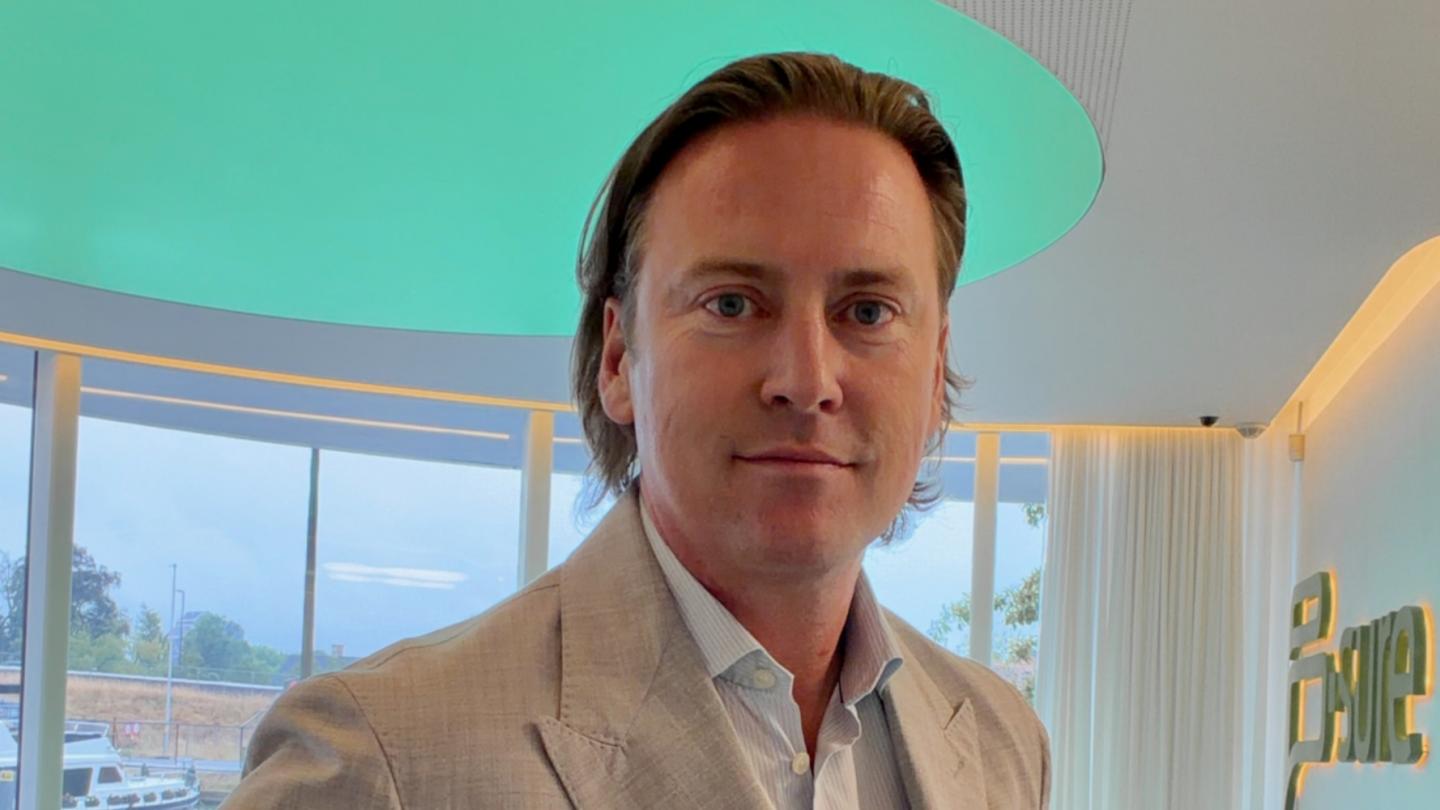
Avec son livre De Private Equity Code, Matty Martens veut offrir une meilleure compréhension d’un monde de l’investissement qui est longtemps resté réservé à un groupe limité d’investisseurs. Mais pour lui, plus accessible ne signifie pas plus simple. Alors que le capital-investissement occupe une place de plus en plus importante dans les portefeuilles d’investissement, les investisseurs doivent, selon le CEO du multi-family office B-sure, surtout comprendre d’où proviennent les rendements, quels risques ils prennent et comment les gestionnaires de fonds créent réellement de la valeur.
Investment Officer a rencontré Matty Martens au siège de B-sure à Hasselt, pour parler de son livre et de son avis sur un marché du capital-investissement en pleine mutation. Le lien avec l’entrepreneuriat a été la raison d’être du livre : pour l’auteur, le capital-investissement tourne principalement autour de la propriété active. Cela correspond parfaitement au profil des entrepreneurs qu’il rencontre dans le cadre de son activité de family office.
Logique entrepreneuriale
« Le capital-investissement parle le même langage que nos clients », souligne M. Martens. Selon lui, la logique qui sous-tend la création de valeur est reconnaissable pour les entrepreneurs : lorsque les résultats opérationnels s’améliorent ou que la dette financière nette diminue, la valeur de leur entreprise augmente.
Alors que M. Martens était auparavant fasciné par les introductions en Bourse et les entreprises de croissance cotées, son attention s’est progressivement tournée vers le capital-investissement au cours des vingt dernières années. « Les entreprises de croissance qui avaient besoin de capitaux entraient en Bourse relativement rapidement dans le passé. Aujourd’hui, elles restent beaucoup plus longtemps aux mains d’investisseurs privés. »
L’intérêt de M. Martens pour le capital-investissement se reflète également dans la manière dont il considère le portefeuille des familles fortunées. Il prône en effet une répartition entre les investissements liquides, l’immobilier et le capital-investissement. L’importance de l’accent mis sur cette dernière classe d’actifs diffère d’un client à l’autre et, selon lui, dépend non seulement du profil de risque, mais aussi de « l’ADN de l’investisseur lui-même ».
Pour les clients qui souhaitent investir dans le capital-investissement, des solutions adaptées sont ensuite recherchées au sein de l’offre des institutions financières réglementées. M. Martens s’intéresse principalement au sourcing et à l’analyse de fonds de capital-investissement. C’est précisément cette expérience pratique qui constitue un terreau important pour son livre.
Création de valeur opérationnelle
La question de savoir d’où vient exactement le rendement d’un fonds est au cœur du processus de sélection de M. Martens. En effet, un investisseur dans un fonds de capital-investissement traditionnel entre en grande partie dans un pool aveugle : au moment de l’engagement, on ne sait pas encore quelles entreprises seront incluses dans le portefeuille.
Le passé du gestionnaire de fonds devient donc un point de repère important. M. Martens recherche donc des gestionnaires de fonds qui peuvent démontrer qu’ils ont réellement ajouté de la valeur opérationnelle. Cela peut se faire, par exemple, par le biais de connaissances spécifiques au secteur, de réductions de coûts, de la numérisation, de l’internationalisation ou en donnant aux sociétés de portefeuille l’accès à un réseau plus vaste.
« Il ne s’agit pas simplement d’acheter et de revendre plus cher, souligne-t-il. Nous entreprenons ensemble. » C’est précisément cet esprit d’entreprise qu’il dit rechercher le plus dans les fonds de capital-investissement. Tout cela nécessite un contact direct. « Il faut vraiment parler avec ces gestionnaires de fonds. »
Son approche s’inscrit donc directement dans la lignée de l’idée centrale du livre : l’évaluation du capital-investissement ne se limite pas à examiner les rendements, les multiples et les noms de fonds connus. Selon M. Martens, toute personne souhaitant comprendre un fonds doit avant tout comprendre comment un gestionnaire a réalisé son rendement historique et quelle valeur ajoutée il peut offrir en tant qu’actionnaire aux sociétés de son portefeuille.
Tournant
Selon M. Martens, cet accent mis sur la création de valeur opérationnelle reflète une évolution plus large du secteur. Pendant longtemps, le capital-investissement a été confronté à l’image d’investisseurs qui reprenaient des entreprises, les endettaient, puis essayaient d’obtenir le plus de rendement possible de ces entreprises. Selon M. Martens, le secteur a depuis évolué vers une meilleure gouvernance et une plus grande attention à la création de valeur.
Pour les entrepreneurs à la recherche de capitaux, cela change également la question de savoir quelle partie de capital-investissement ils souhaitent attirer en tant qu’actionnaire. Selon l’auteur, il ne s’agit plus seulement de l’investisseur qui paie le prix le plus élevé à l’entrée. Il est au moins aussi important de savoir quelle partie peut aider l’entreprise à se développer et ainsi augmenter encore sa valeur lors d’une prochaine sortie.
Selon lui, la présence d’un actionnaire de capital-investissement peut même de plus en plus servir de carte de visite. Cela peut indiquer que la gouvernance d’entreprise est bonne, qu’il existe un conseil d’administration indépendant et que l’entreprise ne tourne plus entièrement autour du fondateur ou du CEO.
Deux extrêmes
Le CEO de B-sure place cette évolution dans le cadre d’un changement beaucoup plus important au sein des marchés financiers. Il constate que les investisseurs se dirigent de plus en plus vers deux extrêmes. D’une part, les ETF passifs bon marché ont gagné en popularité. D’autre part, il existe un besoin de gestion active réelle et d’appropriation. « Aujourd’hui, ils trouvent moins de propriété active ou de gestion active dans les institutions financières traditionnelles », affirme-t-il.
Dans le même temps, selon lui, la Bourse devient de plus en plus le terrain de grandes entreprises matures. De plus, le rendement y est en grande partie porté par de très grandes sociétés cotées. Les petites entreprises ont plus de chances de s’épanouir sur les marchés privés. Cette évolution est en partie rendue possible par le fait que le secteur du capital-investissement est devenu plus professionnel au cours des dernières décennies.
L’auteur s’attend à ce que cette évolution se poursuive. La réglementation croissante rend l’introduction en Bourse particulièrement attrayante pour les grandes entreprises qui peuvent également être incluses dans des indices importants, tandis que les petites entreprises restent plus souvent privées ou disparaissent à nouveau de la Bourse. De plus, la croissance ne se limite pas au capital-investissement. Le crédit privé et l’infrastructure occupent également une place de plus en plus prééminente sur les marchés privés.
Démocratisation
La croissance du capital-investissement s’accompagne d’une deuxième évolution : la classe d’actifs devient plus accessible. Alors que le capital-investissement était traditionnellement le domaine des investisseurs institutionnels et très fortunés, diverses structures ont vu le jour ces dernières années, permettant à un public plus large d’y accéder. M. Martens évoque notamment les fonds fermés et les solutions semi-liquides proposées par les banques et les assureurs.
Il encourage cette démocratisation, tout en émettant quelques réserves. Il résume en une phrase l’un des principaux avertissements de son livre : « La démocratisation des marchés privés ne doit pas s’accompagner d’une simplification des risques. »
Selon M. Martens, l’élargissement du marché ne doit pas être utilisé uniquement pour vendre des fonds à un public plus large. Le capital-investissement reste un produit d’investissement complexe et illiquide qui requiert l’attention nécessaire. Même lorsqu’un fonds a une structure semi-liquide, ces caractéristiques fondamentales ne disparaissent pas.
« La démocratisation des marchés privés ne doit pas s’accompagner d’une simplification des risques. »
Matty Martens, auteur, De Private Equity Code
Cela signifie également qu’une allocation en capital-investissement ne doit pas être considérée séparément du reste des actifs. Selon lui, les engagements et les futurs appels de fonds doivent être alignés sur les investissements liquides, les lignes de crédit et les autres obligations financières. Il qualifie d’excessivement simpliste l’idée que les distributions des fonds plus anciens financent automatiquement les appels de fonds des nouveaux fonds. Les sorties peuvent en effet prendre plus de temps que prévu.
« Le DPI est le nouveau TRI »
Ce dernier point est d’autant plus pertinent que le secteur du capital-investissement est confronté à un marché des sorties plus lent. Pendant des années, l’attention s’est fortement concentrée sur le TRI, le taux de rendement interne. Mais M. Martens a constaté un changement marqué dans la discussion lors de l’événement sectoriel SuperReturn International à Berlin. « Alors que le TRI a été sur toutes les lèvres pendant des années, c’est au tour du DPI. En d’autres termes, le DPI est le nouveau TRI ». Le DPI, ou distributed to paid-in capital, c’est-à-dire le ratio capitaux distribués sur capitaux investis, exprime le montant du capital qu’un fonds a effectivement remboursé à ses investisseurs.
Lorsque les sorties prennent plus de temps, la communication avec les investisseurs devient également plus importante, selon M. Martens. Selon lui, l’illiquidité n’est pas nécessairement un problème, tant que les investisseurs comprennent bien au préalable ce dans quoi ils s’engagent et qu’ils reçoivent ensuite suffisamment d’informations sur l’évolution de leur investissement. « Cela commence par une bonne formation avant d’investir ». Selon lui, un bon reporting est également essentiel. L’absence de distribution, couplée à un manque de transparence, est un scénario bien plus difficile à accepter pour un investisseur.
Les conditions ont également changé pour les gestionnaires de fonds eux-mêmes. Le rachat à effet de levier classique a pu bénéficier d’un financement particulièrement bon marché pendant des années. Selon l’auteur, cette période appartient au passé. « L’époque de l’argent gratuit est révolue ». Lorsque le crédit devient plus cher et que les sorties tardent à venir alors que les charges d’intérêts se poursuivent, cela peut faire baisser le rendement. Dans le même temps, des multiples de valorisation plus faibles peuvent créer de nouvelles opportunités d’investissement.
L’auteur voit également des avantages dans les solutions de capital-investissement à capital fixe, dans l’environnement actuel. Selon lui, elles ont un effet de lissage naturel, en partie parce que les investissements sont exposés à différents environnements de taux d’intérêt et de taux de change.
L’histoire qui se cache derrière la classe d’actifs
De Private Equity Code – De ongeschreven regels van een gesloten investeringswereld (Littéralement, Le code du capital-investissement – Les règles non écrites d’un monde d’investissement fermé) ne prétend pas être un guide pratique pour investir dans le capital-investissement. M. Martens veut surtout raconter l’histoire qui se cache derrière cette classe d’actifs : de la création et du développement des fonds de capital-investissement à la professionnalisation du secteur et à l’accent croissant mis sur la propriété active et la création de valeur.
Le livre aborde la connotation négative historique du capital-investissement, qui était notamment associée à des acquisitions lourdement financées et à des restructurations radicales. En revanche, M. Martens met en avant l’évolution vers une meilleure gouvernance et un rôle plus actif des gestionnaires de fonds dans le développement des sociétés de leur portefeuille.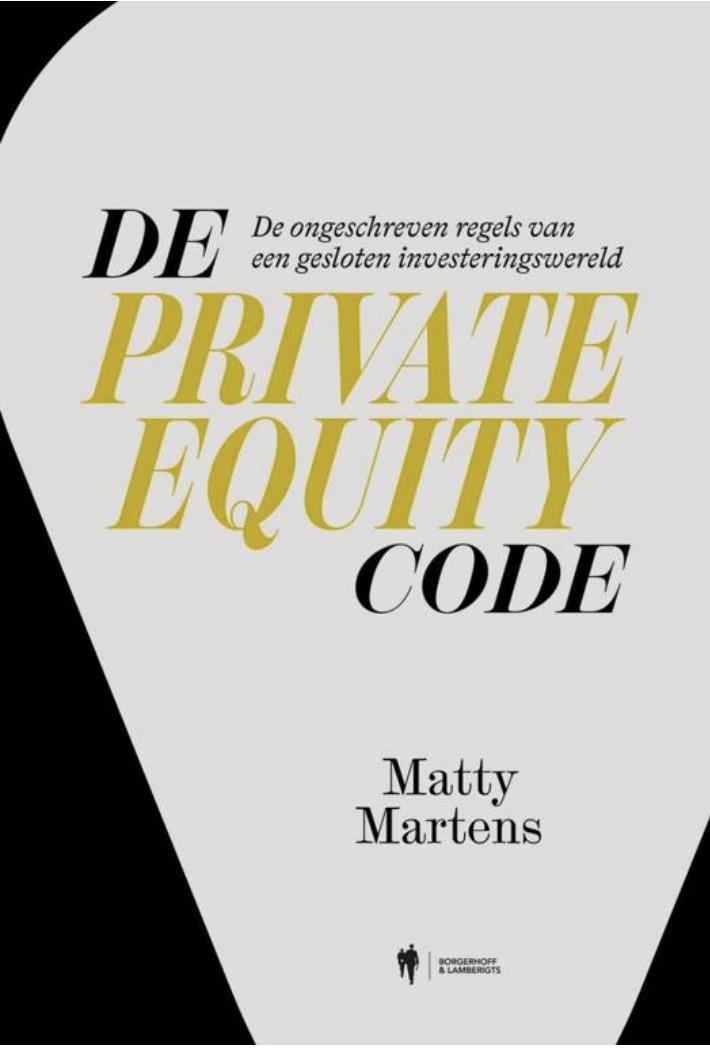
Il aborde également le rapport entre le risque et le rendement, la place du capital-investissement au sein d’un portefeuille plus large et les caractéristiques typiques de la classe d’actifs, comme la courbe en J. Le contexte européen et belge est également abordé, y compris la pricaf privée. Enfin, M. Martens se penche sur le développement futur des marchés privés.