Alors que les risques et les incertitudes semblent s’accumuler, les pessimistes semblent toujours avoir tort sur les marchés boursiers. Lors du Portfolio Day 2026, quatre CIO ont analysé les facteurs à l’origine de cette contradiction apparente.
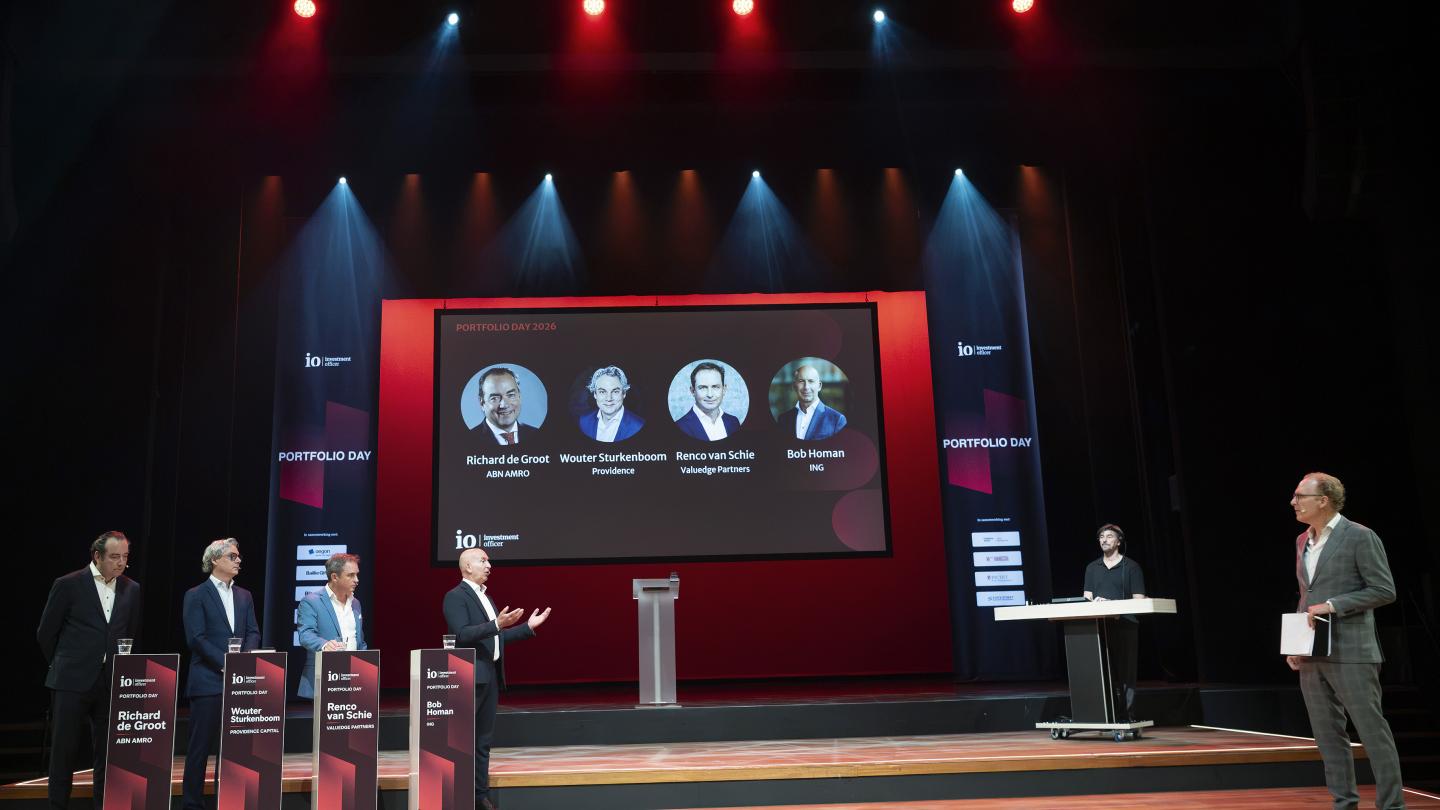
Des dettes publiques insoutenables, des agents d’IA saboteurs, des guerres et un El Niño monstrueux : les mauvaises nouvelles ne manquent pas. Entre-temps, les marchés boursiers se dirigent une fois de plus vers une année record en 2026. Le débat entre quatre CIO lors du Portfolio Day 2026, qui s’est tenu lundi au Spant à Bussum, aux Pays-Bas, s’est articulé autour de la question de savoir comment cela était possible.
Les quatre CIO ont assez rapidement conclu que la réponse n’était pas si difficile à trouver. Renco van Schie, CIO de Valuedge (photo), a fourni le résumé le plus concis : « Regardez les bénéfices des entreprises. » Bob Homan, CIO d’ING, a donné un  exemple chiffré : « On fait parfois la comparaison avec la bulle Internet de 2000. Auparavant, les actions technologiques se négociaient à un moment donné à cent fois les bénéfices et ont continué à le faire lorsque les bénéfices ont chuté. Jusqu’à ce que la bulle éclate. La situation d’aujourd’hui est différente. Nvidia était cotée à cinquante fois les bénéfices il y a quelques années, et après des hausses de cours considérables, ce ratio est désormais de dix-sept. Cela ne ressemble pas à une bulle. »
Risque ou incertitude ?
Une base économique aussi solide qui sous-tend les marchés permet de garder son calme en cas de « mauvaises nouvelles », a ajouté Richard de Groot, CIO d’ABN Amro (photo). « La plupart de nos indicateurs susceptibles de signaler une bulle sont au vert, seuls quelques-uns sont à l’orange. » Wouter Sturkenboom, CIO de Providence, a également expliqué que les événements, certes majeurs, des 12 derniers mois n’avaient pas justifié une réduction massive des risques. « Gardez à l’esprit la différence entr e le risque et l’incertitude, a-t-il conseillé. On peut mesurer le risque, mais pas l’incertitude. Certains développements nous ont certes incités à temporiser, face à l’augmentation des incertitudes. Mais après un certain temps, nous avons pu à nouveau passer à l’échelle supérieure. »
Comme chacun le sait, les marchés ont fait le dos rond face à beaucoup d’événements. M. van Schie le comprend : « Le cours du pétrole est bien sûr important, mais il ne faut pas se focaliser constamment dessus. Il faut se concentrer davantage sur les aspects positifs, ce qui n’est encore que trop rarement le cas. » Pourtant, les investisseurs en actions l’ont fait sans réserve, à en croire l’évolution positive du MSCI World cette année. M. Homan, qui se qualifie lui-même d’optimiste invétéré, a également indiqué qu’après le déclenchement de la guerre avec l’Iran, il avait choisi de « ne pas réagir ». Pourquoi ? « Nous pensions que ce serait un conflit de courte durée. » Cette attente ne s’est donc pas concrétisée, comme on peut le conclure sept mois plus tard, mais entre-temps, l’approche choisie a donné de bons résultats.
Hugging Face
Combien de temps cela peut-il durer ? s’est ensuite demandé le président de séance, Rens de Jong, dans le prolongement de la question précédente. Le débat s’est alors concentré sur l’IA. M. Sturkenboom (photo) s’est montré le moins serein à ce sujet. Il a qualifié le piratage de l’entreprise technologique Hugging Face par des agents d ’Openai d’événement le plus marquant de ces derniers mois, mais MM. Homan et de Groot ont relativisé les risques qui auraient été mis en évidence par ce piratage. « Des dangers qu’ils se créent eux-mêmes et qui arrangent bien les Anthropics de ce monde, si j’ose dire, avec une introduction en Bourse imminente », a déclaré M. Homan. Une pointe de marketing, donc ? s’est ainsi interrogé M. De Jong. « Oui. » M. de Groot a également trouvé étrange que, à la suite d’agents d’IA saboteurs, les entreprises d’IA plaident désormais en faveur d’un ralentissement du rythme de développement, « alors que toute réglementation est toujours rejetée. » En d’autres termes : dans quelle mesure le danger est-il réellement évalué ?
M. Van Schie ne voit pas non plus dans ces incidents d’obstacle à la poursuite de la hausse des valeurs technologiques. « Si j’écoute attentivement les experts du marché, la pénurie de puces, par exemple, se poursuivra pendant les quatre ou cinq prochaines années. Entre-temps, l’utilisation de l’IA ne cesse de croître et, c’est principalement grâce à elle que les marges et les bénéfices des entreprises augmentent dans de nombreux secteurs économiques. »
L’IA ou l’or ?
Pourtant, le risque guette. M. Homan (photo) s’est penché sur les prêts que Nvidia accorde aux entreprises d’IA pour leur permettre d’acheter des puces (de Nv idia). « Cela crée une chaîne de dépendances qui rend le secteur vulnérable. Si une entreprise fait faillite quelque part, cela a des conséquences pour de nombreuses autres entreprises. »
ABN Amro en tient déjà compte dans sa stratégie d’investissement, a indiqué M. de Groot. « Si un événement survient dans le secteur technologique, les conséquences peuvent être importantes, car le secteur est très dominant dans les portefeuilles. Pour nous, c’est une raison d’envisager une plus grande diversification, c’est-à-dire entièrement en dehors de l’IA. Dans l’or, par exemple. Nous étudions actuellement cette possibilité de près. »